4008-620-178
18120585403(微信同号)
2022年9月,北京西单大悦城六层,一家上千平方米的店开业。
海蓝之谜精粹水、雅诗兰黛小棕瓶被抢购一空,某款医用面膜一个款卖了8000盒。开业两天,客流破万。
这家店叫嗨特购。1块钱一瓶的依云、3块5的巴黎水、半价曼秀雷敦,把它推上了"穷鬼天堂"的位置。
那是它的高光时刻。
四年后,2026年7月,窄门餐眼的数据是:嗨特购全国在营门店,39家。
而2024年8月,创始人张强还在对外说,门店数"接近500家",未来要冲3000家。
两年时间,从500家到39家,关掉了九成。
这不是一家店经营不善。这是一个曾经拿到四轮融资、最后一轮过亿的明星创业公司,被整个赛道吐了出来。
它到底死在哪?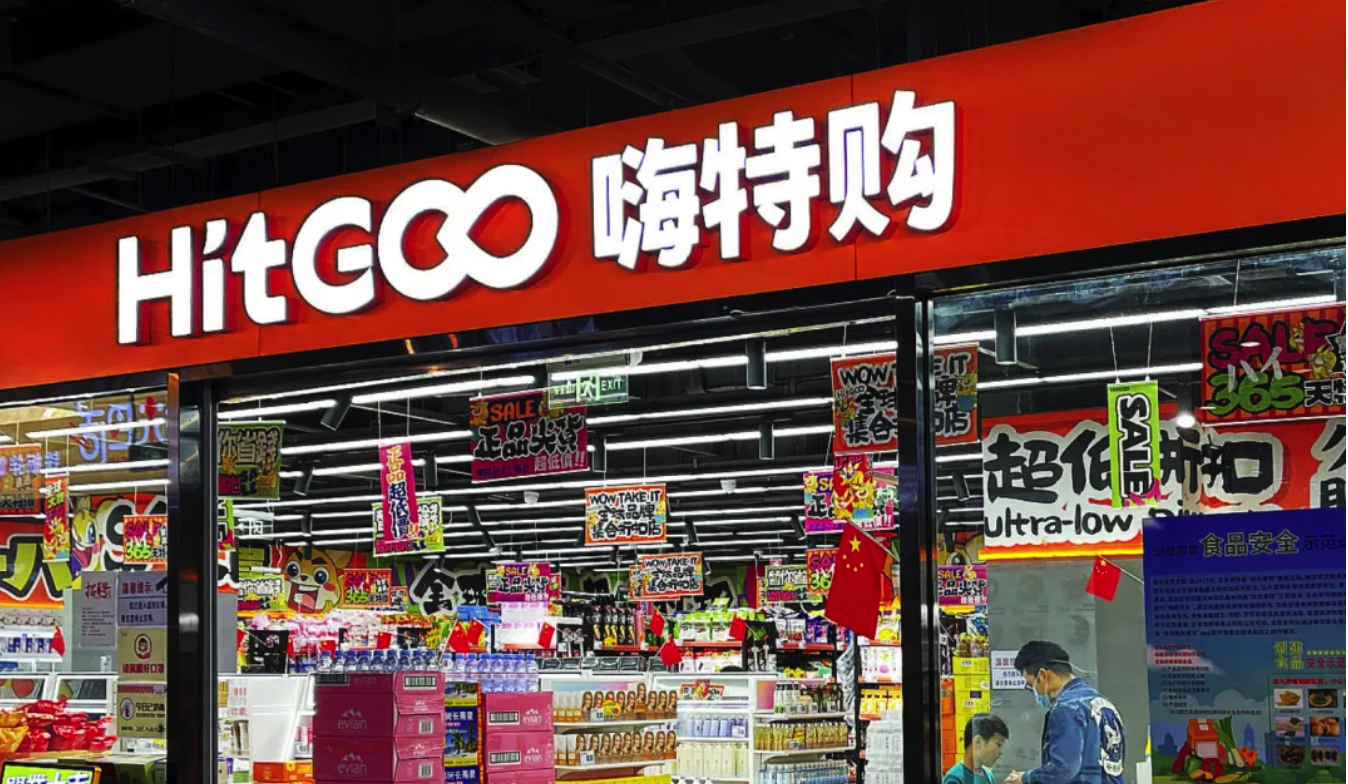
很多人以为嗨特购是"慢慢不行了"。不是。它的崩盘方式是连续的、叠加的。
2025年,公司门店缩编,收入下降,员工砍一半。品牌公众号2025年11月停更,抖音账号2025年6月就停更了。
2026年,撤退骤然加速:北京一年关了20多家,西红门荟聚、合生广场、望京万象汇、东方新天地、朝阳合生汇等核心商圈全部关闭,沈阳全城退出。
母公司北京优品酷卖,2024年6月至今9次被列为被执行人,3笔没结清,累计24.15万元,被限制高消费。供应商在社交媒体爆料,被欠三四十万的不在少数,有人被欠上百万。
加盟商呢?投入四五十万开店,品牌原来承诺18个月回本,现在货都补不上。有加盟商已经不跟总部进货了,自己想办法补货。还在营业的加盟店店员说得很直白:"现在自己干。"
会员也倒霉。办了"超V会员"年卡的人,发现店关了、积分用不了、优惠券失效了,投诉无门。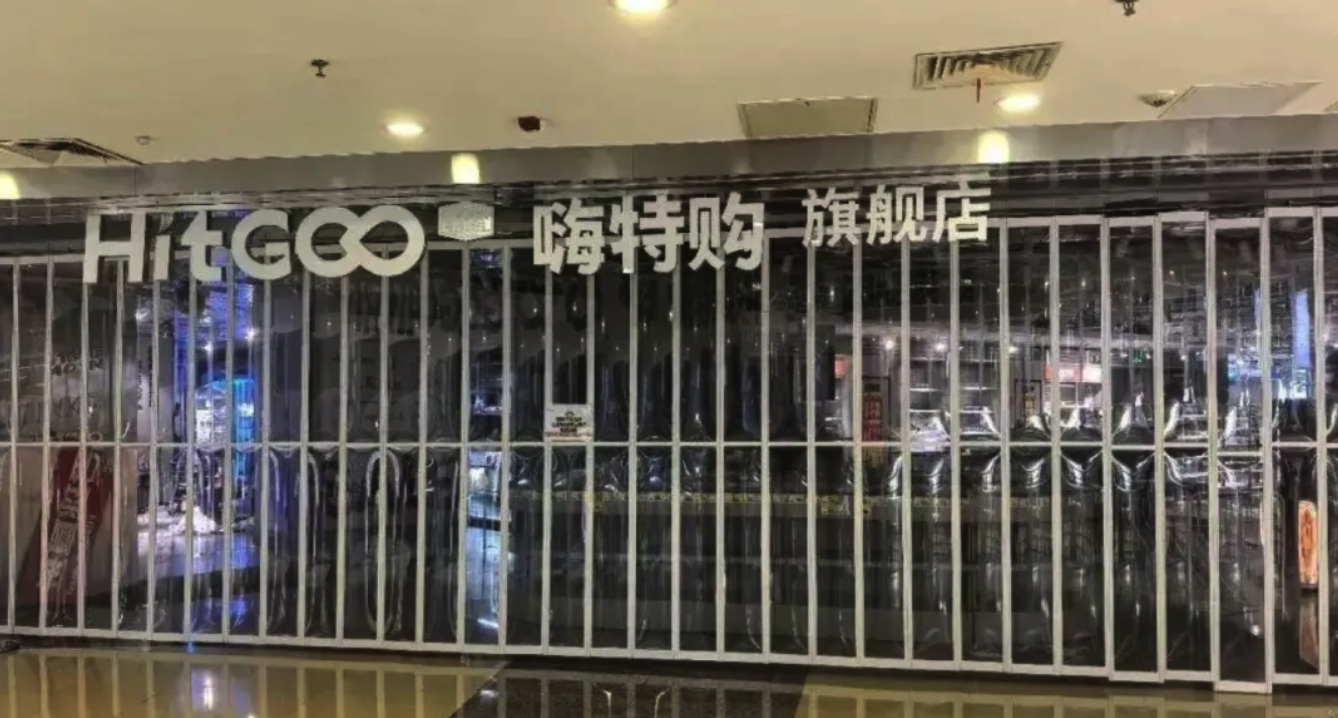
嗨特购死的第一个原因,藏在它的商业模式里。
零售行业把折扣店分成两种:
一种叫"硬折扣"——奥乐齐、盒马NB、鸣鸣很忙这种。它们的便宜,是自己做出来的:高比例自有品牌、直接找工厂下单、砍掉中间环节。便宜来自效率。
另一种叫"软折扣"——嗨特购、好特卖这种。它们的便宜,是"捡"来的:品牌方卖不掉的尾货、临期商品、工厂的富余产能,它们低价收过来,再打折卖出去。便宜来自别人不要。
嗨特购自己披露过,门店里30%到40%是尾货,其中一部分是半年以上临期品,一部分是上游工厂的闲置产能。
这个模式有一个致命的问题:
它对货源没有任何掌控力。
说得再直白一点:嗨特购本质上是品牌方的"下水道"。品牌方每年总有几批货——包装换了、IP到期了、新品要上了、卖不动了——不能在正价渠道卖,需要一个独立渠道接走。嗨特购就是接这个水的地方。
一瓶依云卖3块5,一盒面膜卖11块5——消费者觉得捡了便宜,品牌方觉得清了库存,看似双赢。但库存清完了呢?随时会停。真正的定价权,只能来自你自己能控制的环节。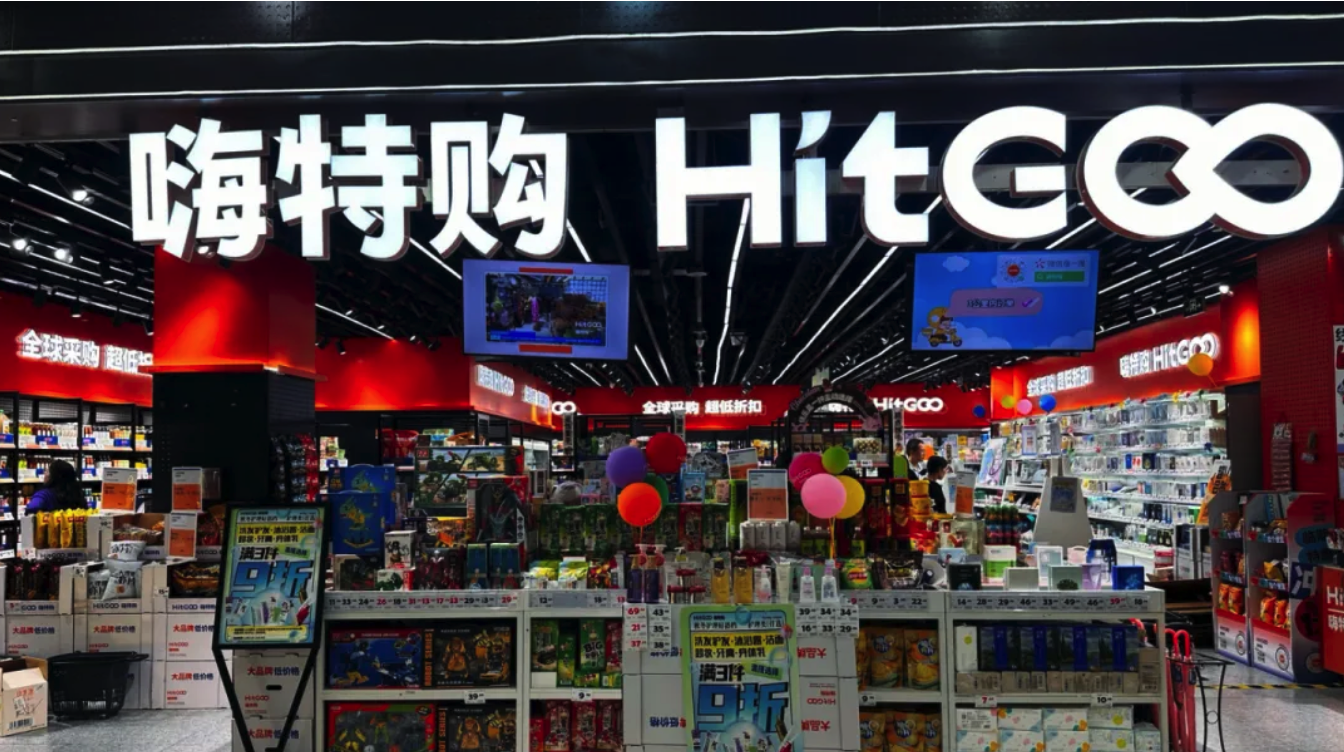
软折扣靠的是两条河:一条是品牌方库存多,一条是品牌方不管渠道。
这两条河,这几年都在干涸。
第一条河干涸,是因为品牌方学会了"以销定产"。
过去品牌方生产,是先生产一批、卖不掉就当尾货处理。现在它们用数据预测销量、压库存、动态补货。多余的库存本来就少了。
第二条河干涸,是因为品牌方开始自己做尾货生意。
最典型的是雅诗兰黛。它是嗨特购深度合作的供应商,但它自己开了一家独立折扣店,叫The Cosmetics Company Store,专门承接自己的尾货。以前要交给第三方折扣店的货,现在自己消化。
结果就是:嗨特购门口的爆品一个个消失。元气森林不见了,依云不见了,海蓝之谜不见了。大牌拿不到,货架上开始被二三线品牌、甚至杂牌填满。
消费者为什么来嗨特购?冲的是"用便宜价格买大牌"。当大牌没了,你卖的杂牌比拼多多还贵,人家为什么要在你这里买?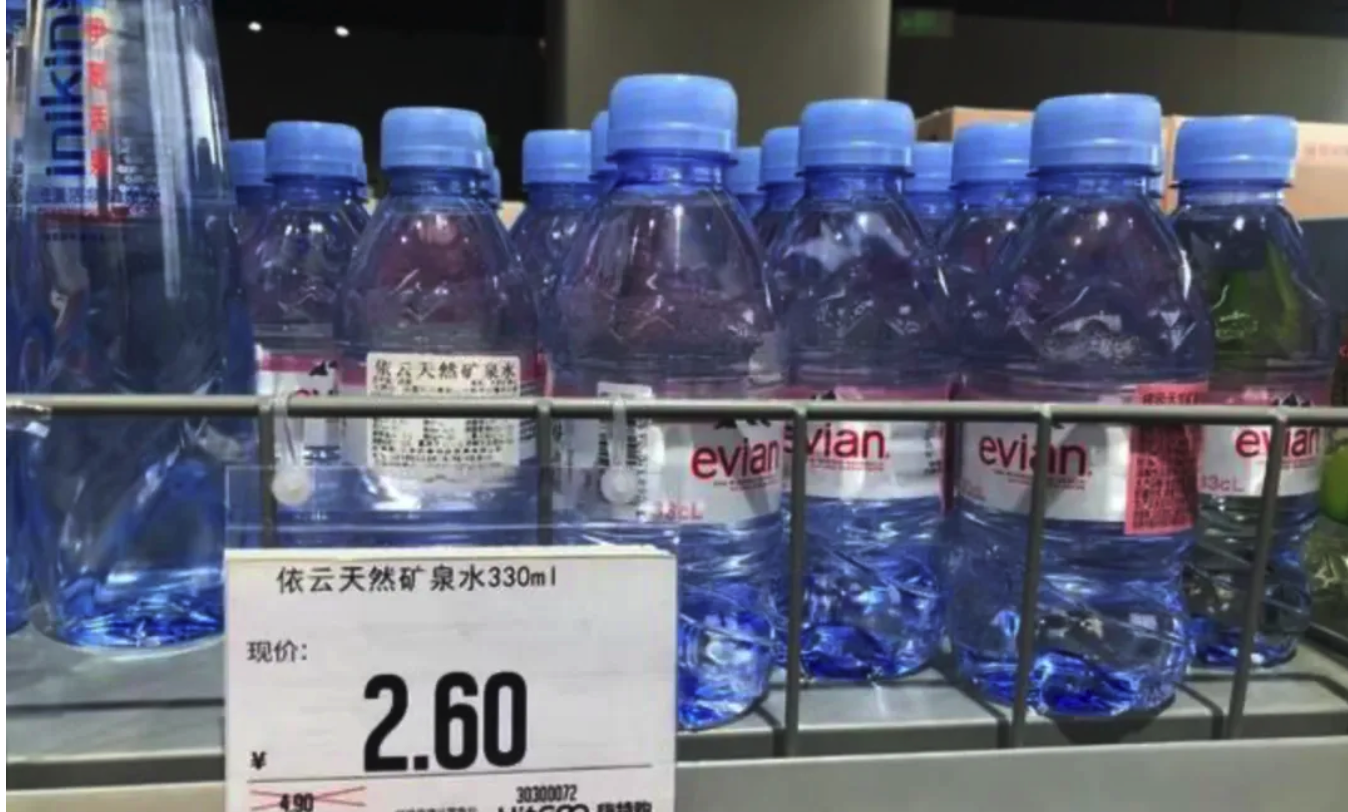
光货源不稳,还不至于两年关掉九成店。压垮它的第二块石头,是租金。
嗨特购的选址逻辑,几乎把店全开在了核心商圈的大型购物中心。
西单大悦城旗舰店上千平方米;标准店150到300平方米。有加盟商透露,这种店月租4到6万;大店月租保守10万以上。
这是一个非常诡异的组合:
在最贵的位置,卖最便宜的货。
软折扣的毛利率本来就不高,行业数据是25%到30%。而那些超低价引流品——1块钱的依云、半价的面膜——毛利更低,甚至是亏的。它们的作用是把人拉进店。
也就是说:
租金按"核心商圈"算,毛利按"折扣店"算。客流一旦下滑,租金这种刚性成本立刻就把店压死。
2026年,嗨特购因为欠租,被枫蓝国际、华联BHG常营店、西单大悦城等多家商场公开催缴甚至终止合作。常营店商场直接贴出告示:"未支付八月营运管理费、未经协商一致擅自闭店。"
消费者冲低价来,但卖便宜货本来就赚不到多少钱;早期靠融资撑着还行,资本故事讲不下去之后,高租金就是第一张倒下的多米诺骨牌。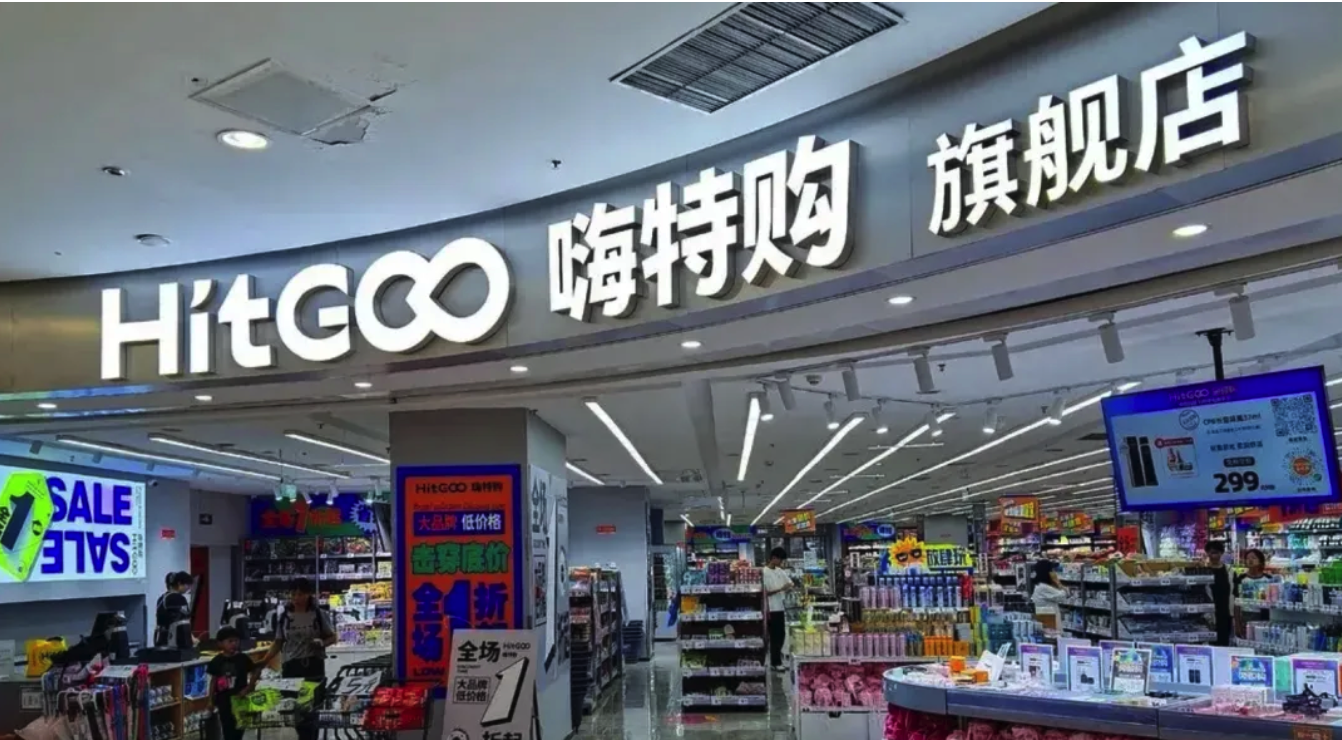
更致命的是,嗨特购抬头一看,整个赛道已经换了规则。
2026年7月,量贩零食品牌鸣鸣很忙宣布,签约门店突破30000家,成为国内第一个迈入3万店的休闲食品连锁。万辰集团也突破2万家。两家加起来,占了这个市场75%以上。
这两家怎么干活的?90%以上货源品牌直采,用现款结算议价;门店开在社区,不靠商场客流,租金便宜;前期建密集仓储网络,物流费用率压到0.9%。
这是一种完全不同的"便宜"——不是靠捡尾货,是靠把供应链本身做到极致。
与此同时,做硬折扣的老兵和巨头也全进来了:
奥乐齐从上海走出来,2026年一季度门店突破100家;盒马旗下的折扣品牌"盒马NB"以每月20家的速度开店,总数破600家;物美推了"物美超值",自有品牌占六成;京东折扣超市开了9家、计划半年30到50家;美团的快乐osso我们之前讲过,也在加速。
你卖临期依云,盒马也在卖;你搞大牌折扣,山姆、奥乐齐比你便宜;你卖零食,鸣鸣很忙开在你小区门口,3万家店。
软折扣那点薄薄的护城河,被从三个方向同时抽干。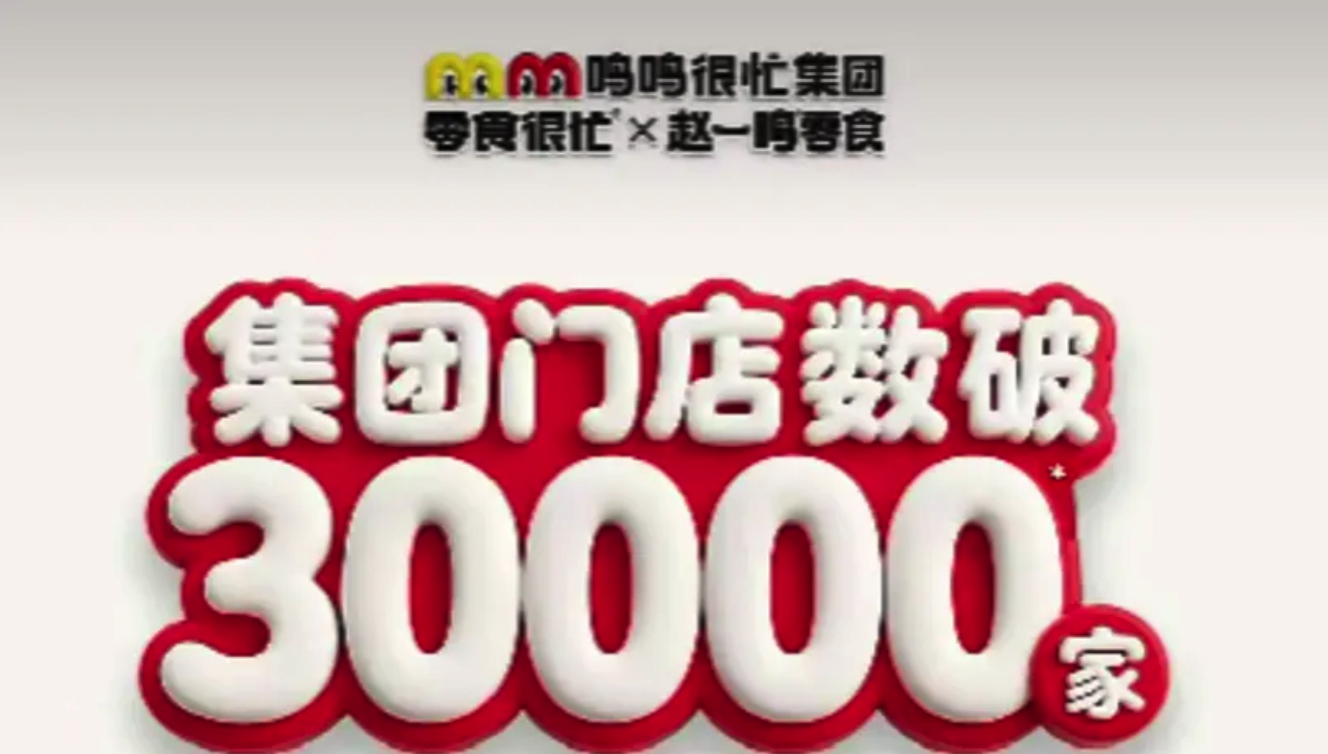
嗨特购不是没挣扎过。
它试过收会员费——推99元付费会员卡,结果被吐槽"花钱买折扣";
它试过加品类——上二手奢侈品专区,但二奢的客群和折扣店的客群根本不是同一批人;
它试过做自有品牌——孵化了"强小鲁""木头奇奇"两个牌子,但消费者根本不认,没法替代大牌引流;
它试过做抖音团购、线上引流。
这一连串动作,每一个单看都像那么回事。但放在一起看,你会发现它们都没碰到真正的问题:
 电话:4008-620-178
手机:18120585403
 邮箱:qdft51@126.com
 地址:武汉市洪山区野芷湖西路16号创意天地9号楼17层
 首页