4008-620-178
18120585403(微信同号)
2023年末,绝味鸭脖的门店数量达到15950家,坐上“万店卤味龙头”的位置,那是它历史上的最高点。
2024年,它关了2980家。2025年,又关了2908家。到2026年8月,在营门店约9350家;到10月,只剩8982家。
两年九个多月,净减少近7000家。平均下来,每天有7家店关门。
同一时间,财报也不好看:2026年上半年营收25.15亿元,同比下降10.82%;归母净利润1.35亿元,同比下降23.16%。前三季度归母净利润同比下降40%,第三季度单季大跌68%。毛利率降到了25%左右。
更值得注意的是现金流:2026年上半年经营活动现金流净额,从上年同期的净流入4.84亿元,转为净流出1.82亿元。
门店在关,利润在降,现金在流出。
很多人把这件事归因于“消费降级”“卤味不行了”。但如果只是行业不行,为什么同样卖卤味的社区现捞店、量贩零食的袋装卤味、商超自营柜台,还在增长?
绝味输给的,可能不是同行,也不是消费者。
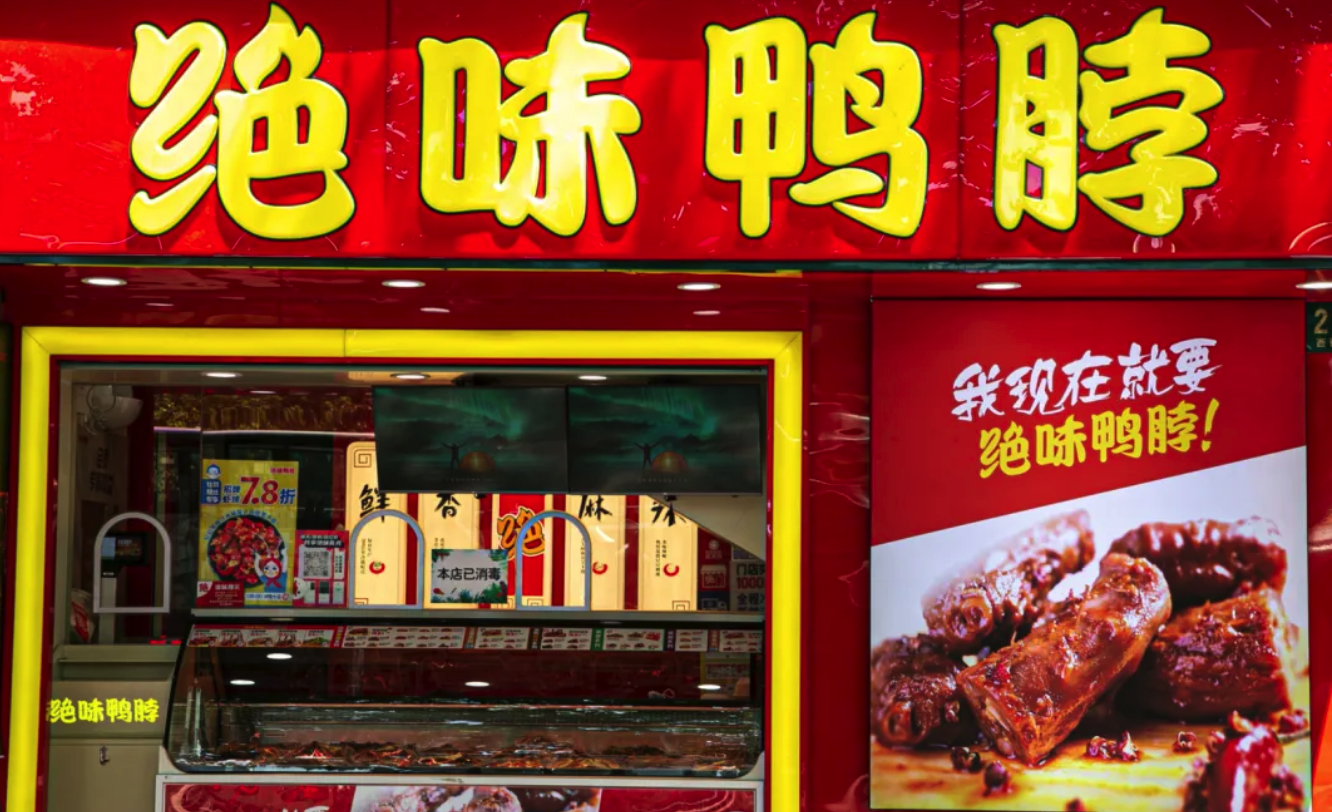
绝味不是唯一在关店的。周黑鸭的门店从2023年峰值的3816家,收缩到2972家;煌上煌从2020年底的4627家高点,回落到不到3000家。
三家一起退,退得还很一致,这就不是“某家公司经营不善”能解释的了。
但另一面是:卤味的消费需求并没有消失。量贩零食店里9.9元的袋装卤味卖得很好;社区里十几元一份的现捞热卤排着队;商超自营的卤味柜台越开越多。周黑鸭把真空包装和小包装产品打进山姆、胖东来,线下点位突破5万个,对应的渠道收入涨了207%。
同一批消费者,同样的口味偏好,钱还在花。
变的不是需求,是“在哪里买、花多少钱买、为什么在 那里买”。
关掉的不是“鸭脖”,是“一万六千个开在街边的、靠卖冷卤赚钱的夫妻小店”这个业态。而当业态本身在退潮的时候,退得最快的,一定是前期铺得最密的那家。
当一个行业里所有头部都在关店,而需求总量没掉,说明死掉的不是行业,是这一代渠道形态。你要判断的不是“这行还行不行”,是“我这套卖法还行不行”。
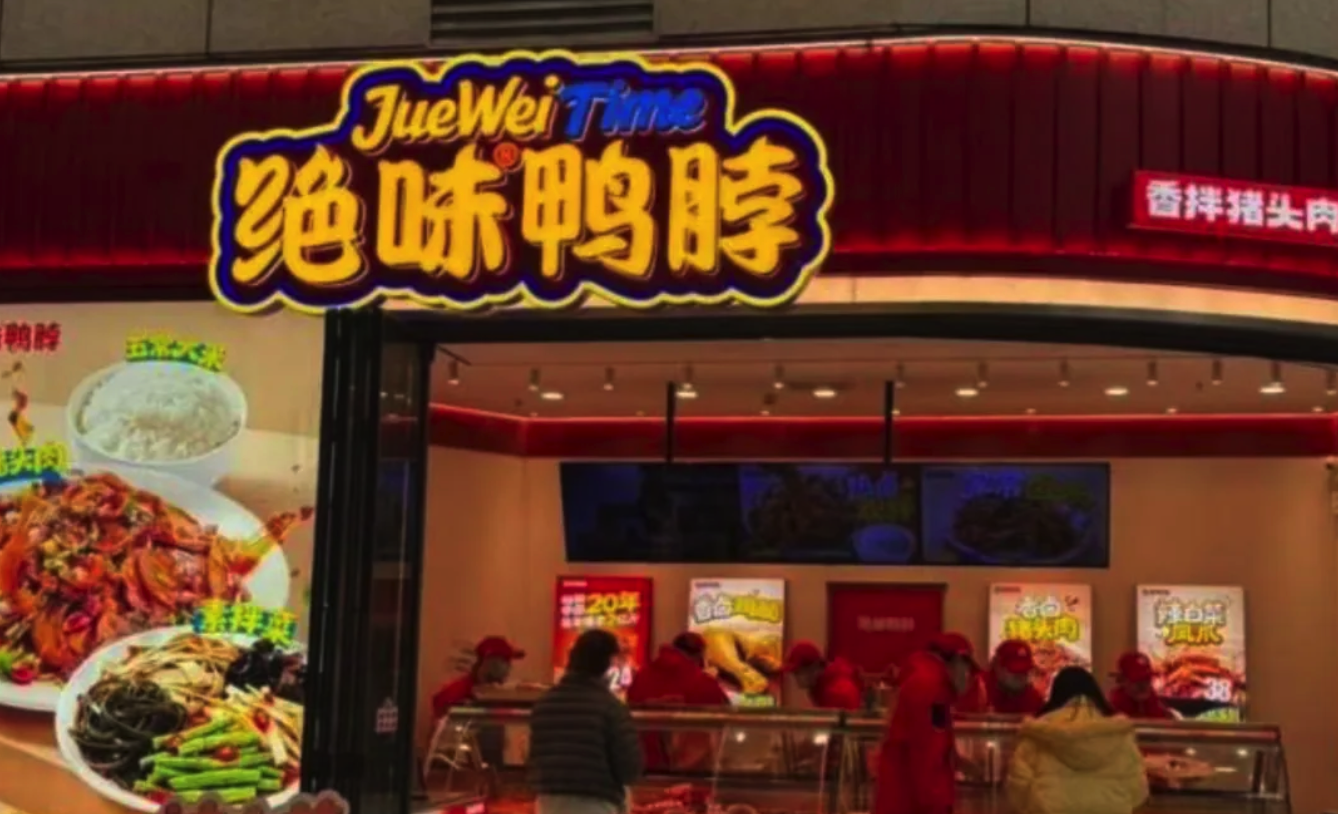
一条街上开三家,五公里内开五家。密度带来的好处是显性的:品牌曝光足、消费者想买就能买到、冷链配送成本被摊薄、竞争对手进不来。
但密度到一定规模会有拐点。
拐点之前,每多开一家店,是从“没被覆盖的需求”里抢客,是做加法。
拐点之后,每多开一家店,是从“隔壁那家自己人”手里抢客,是做减法——总量不变,只是把同一笔营业额劈成两半,而两家店的房租、水电、人工、损耗,一分不少。
更麻烦的是组织。2012年,绝味成立了加盟委员会,把全国门店划分成上百个战区、四个层级,逐级代理、层层分利。
这套体系在扩张期是组织力:层级越深,越能把分散在县市的加盟商组织起来,越能快速铺开。
但在见顶期,它变成了成本:利益链条越长,每一层都要分走一段,落到最末端那个真正守店的人手里,利润就剩得很薄了。
于是出现了一个很典型的循环:单店利润变薄→加盟商想多卖货→总部想多开店补收入→密度更高→单店更薄。
这个循环转不动的时候,就是关店。
所以绝味关掉的这6600家店,很大一部分不是“亏得撑不住”,而是“赚得不够多,不值得撑”。加盟商不是破产了,是算完账觉得不划算,转身去干了别的。
任何靠密度驱动的生意,都要提前算清一个数——这个商圈、这个县城,最多容得下几家店。这个数字叫“容量上限”。超过它,你开的不是新店,是自己给自己制造的竞争对手。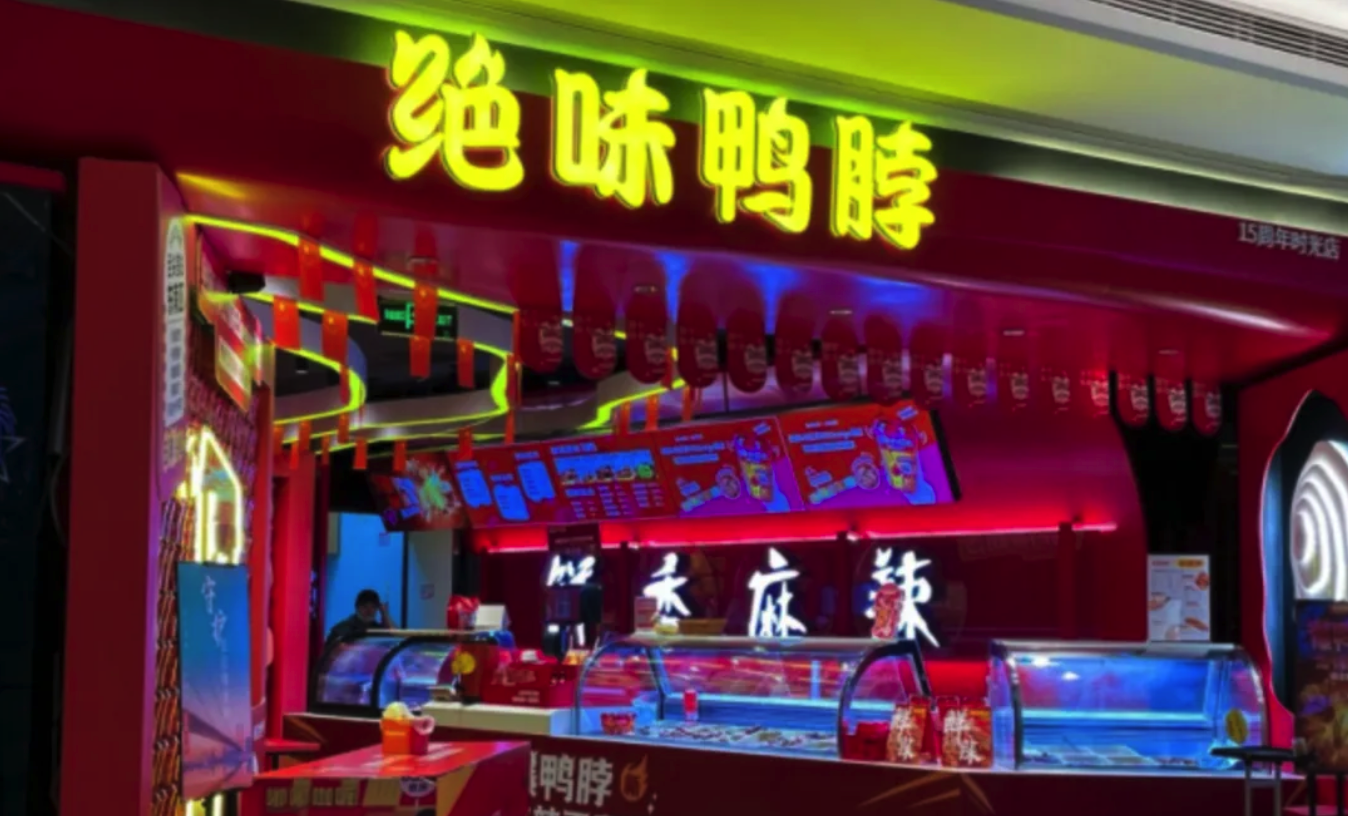
价格是最刺痛消费者的一把刀。
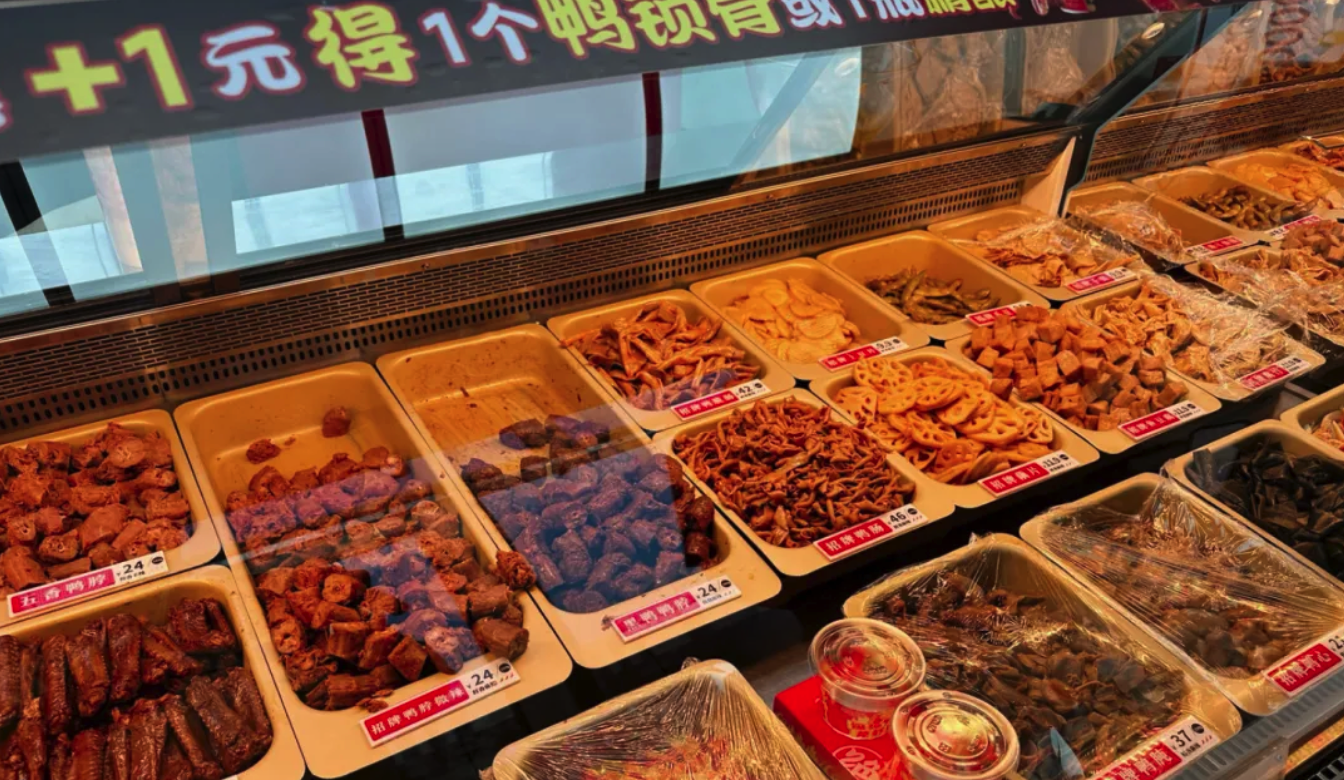
绝味的标价方式是按250克标,不是按500克。看起来数字小,折算成一斤,鸭脖约54元,鸭舌约198元。
这个价位放在今天是什么水平?红餐大数据显示,42.7%的消费者,单次买卤味的预算只有20到30元。
一边是“卤味刺客”的吐槽,一边是9.9元的袋装卤味、十几元一份的社区现捞、商超自营柜台的低价现制。同样的钱,在别处能买到更多、更新鲜,甚至更放心。
于是“贵”这件事,从“有点小心疼”,变成了“不值得”。
而且这个价格,还很难降。
因为绝味不是简单地买鸭脖再卖鸭脖。它要经过中央工厂加工,再通过仓储、冷链物流配送到全国门店。这套体系保证了标准化和食品安全,但也意味着每一份产品上都压着生产、仓储、运输的成本。门店那一端还要承担房租、人工、水电、设备折旧,以及卖不掉的损耗。
过去门店多、销量涨,这些成本可以被规模摊薄。现在客流下降、门店收缩,同样的成本结构,反而变成了负担。
这就是重资产供应链的两面性:它能让你在增长期跑得又快又稳,也会让你在收缩期转不了身。
定价不是算术题,是选择题。你定的是一个“价格”,但顾客对比的是替代品,当你的定价还是按250克标价、按份卖这类“模糊定价”在过去是技巧,在今天等于把自己放在放大镜下。消费者一旦算清楚,信任就一次性透支了。
2025年下半年,它内部启动了名为“涅槃计划”的门店调改工程,试图把消费场景拉长:热卤杯、鲜卤超市、绝味煲煲、绝味plus,想把卤味从“零食柜”拉进“正餐”和“社区日常”。
它也学着往渠道里走。2025年,公司前五大客户里出现了王小卤、鸣鸣很忙、沃尔玛——从“自己开店卖”,转向“把货卖给别人的货架”。
方向不能算错。但它有一个结构性的尴尬:这些动作,全都是“降维”,不是“升级”。
开一家店,毛利里含着品牌溢价、含着位置租金、含着“我想吃了就近买”的便利费。而把货铺进量贩零食店和商超,你拿到的只是出厂价——毛利会被压得更薄,而且货架位置、陈列、促销,全都不由你说了算。
更要紧的是,新店型是有代价的。热卤要现场加热、现制现售,意味着要加人手、加后厨、加管理复杂度;煲煲、plus 这类大店,面积和投入都要往上走。而这些,恰好发生在公司毛利率已经降到25%、现金流已经转负的时候。
对比一下同行:周黑鸭把产品打进山姆、胖东来,这条路的逻辑是“借最强的渠道,卖最好的产品”,路径更轻,但前提是你的产品力足够硬。煌上煌则选择收缩到江西等核心市场,靠并购新品类(粽子、冻干食品)撑住营收——本质上是承认主业已经打不动了,换一条腿走路。
转型最危险的不是方向错,是“用旧成本结构去干新业务”。你一边毛利在降,一边要做更重的店型,这个账很难算平。真正的转型,要先减掉旧模式留下的固定成本,再谈新故事。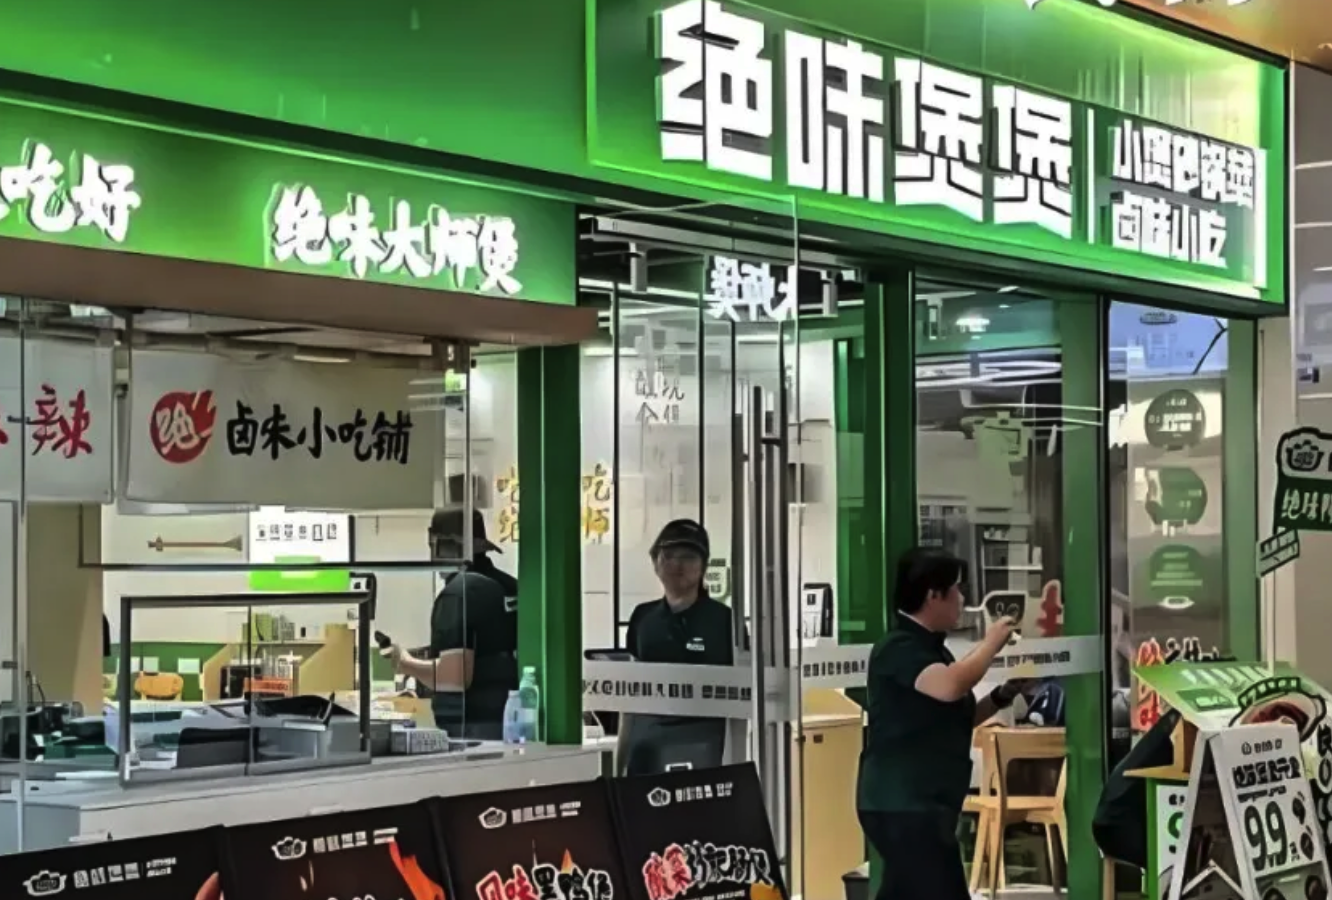
 电话:4008-620-178
手机:18120585403
 邮箱:qdft51@126.com
 地址:武汉市洪山区野芷湖西路16号创意天地9号楼17层
 首页